强配储能的风吹到了东南亚
 2026-10-13 11:12
发布者:GDESA华储网
来源:GDESA华储网
标签:储能系统工商业储能户用储能光伏储能光储充一体化
最近一年,越南、菲律宾、马来西亚等东南亚国家密集出台新能源强制配置储能的政策。储能正在从新能源项目里"可装可不装"的配件,变成项目并网的前置条件。
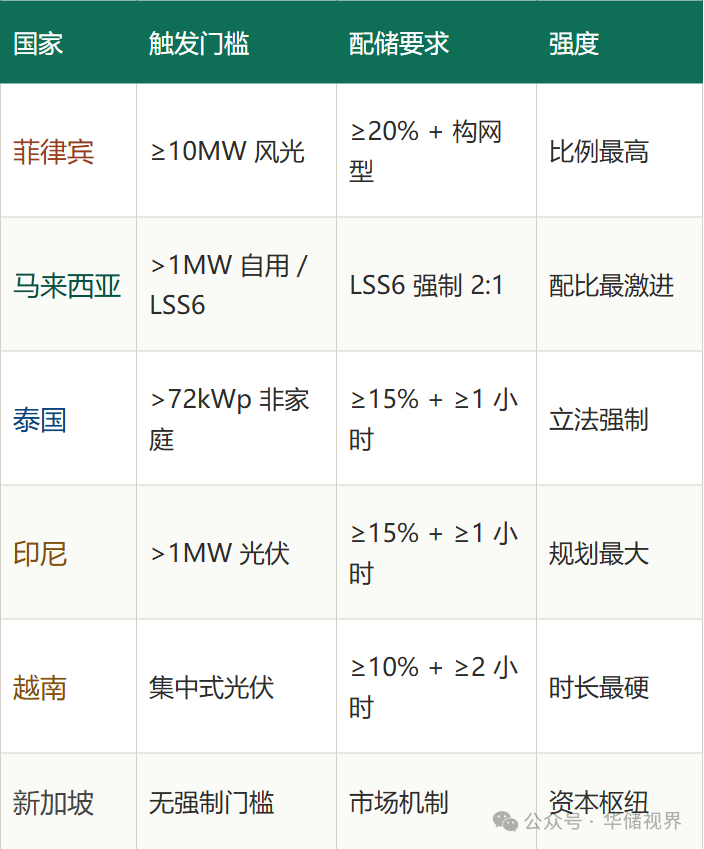
把范围拉开看,东南亚六国的政策态度其实分成三个清晰的梯队——强制落地、强制起步、不设强制。三把尺子(触发门槛、配储比例、储能时长)量法各不相同,直接决定了各路厂商的订单结构。
六国政策全景扫描:谁在强制、谁在观望、门槛与配比怎么定
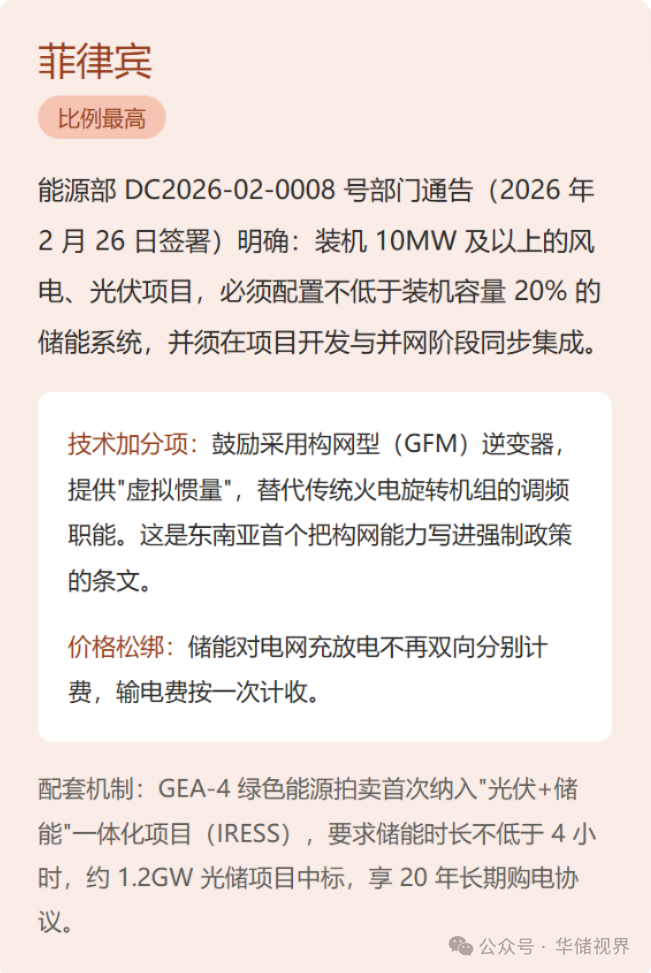
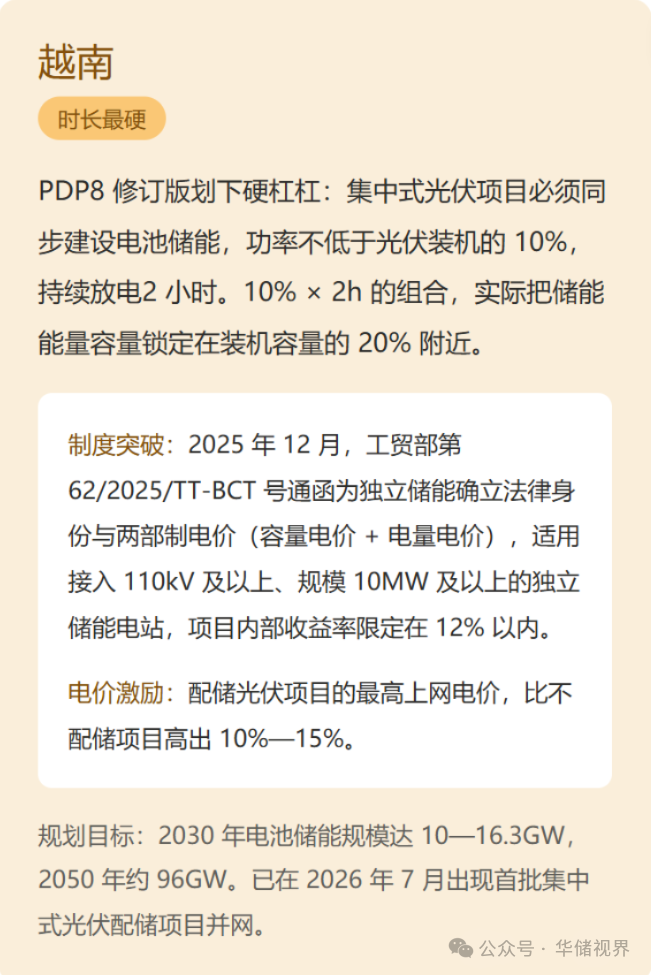
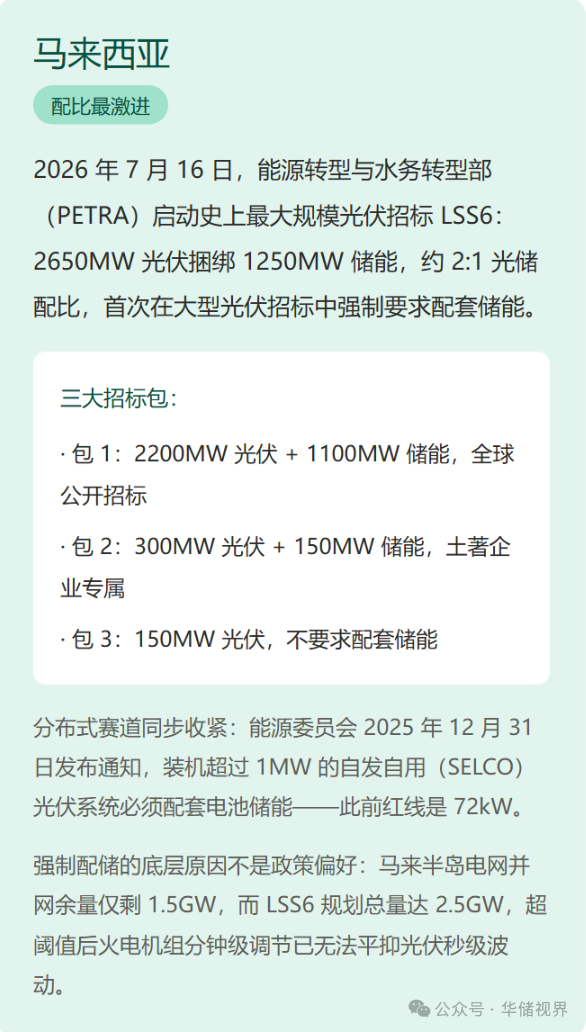
第一梯队 · 强制配储已落地
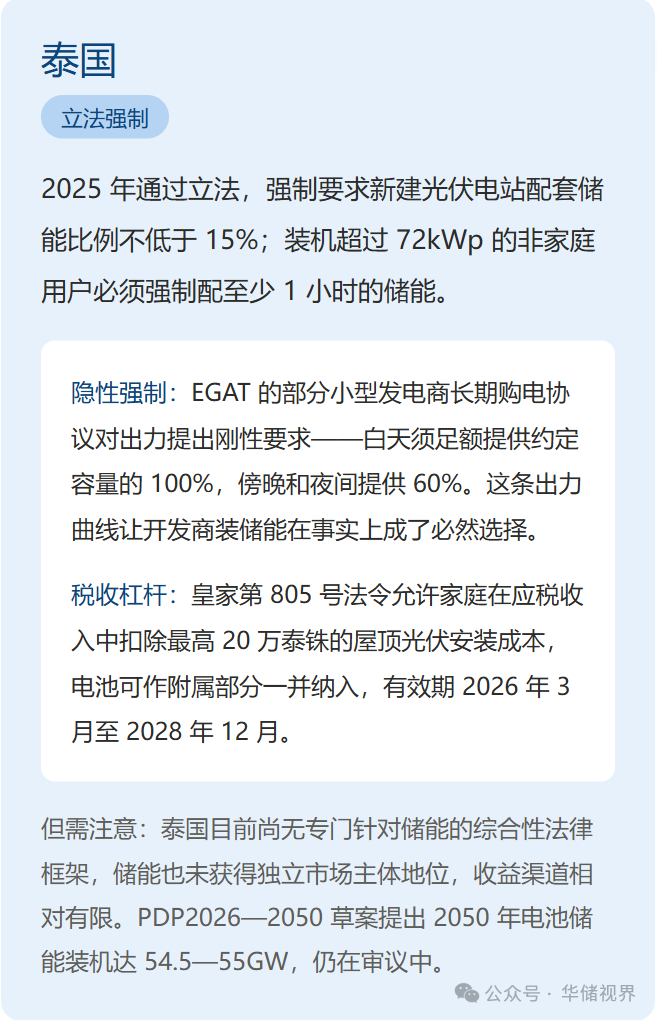
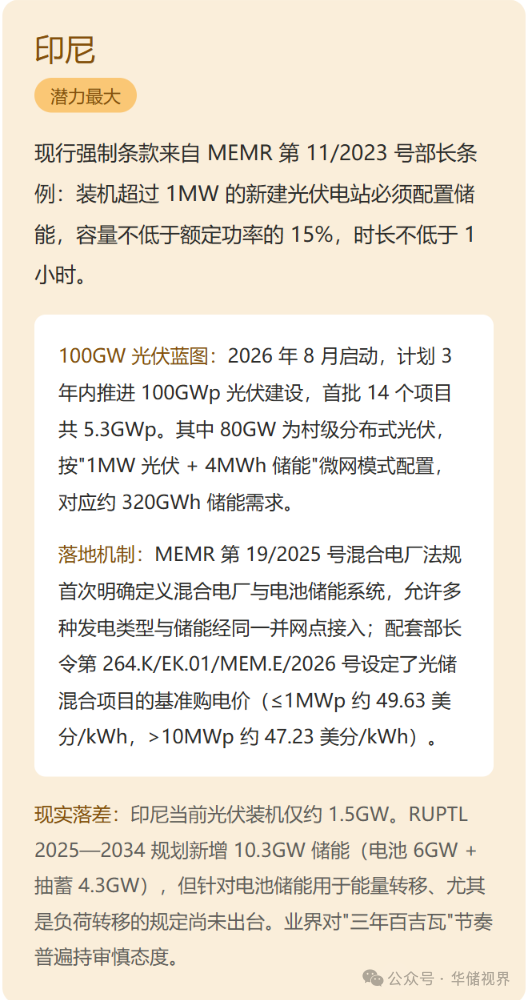
第二梯队 · 有强制条款,但目标与落地落差大
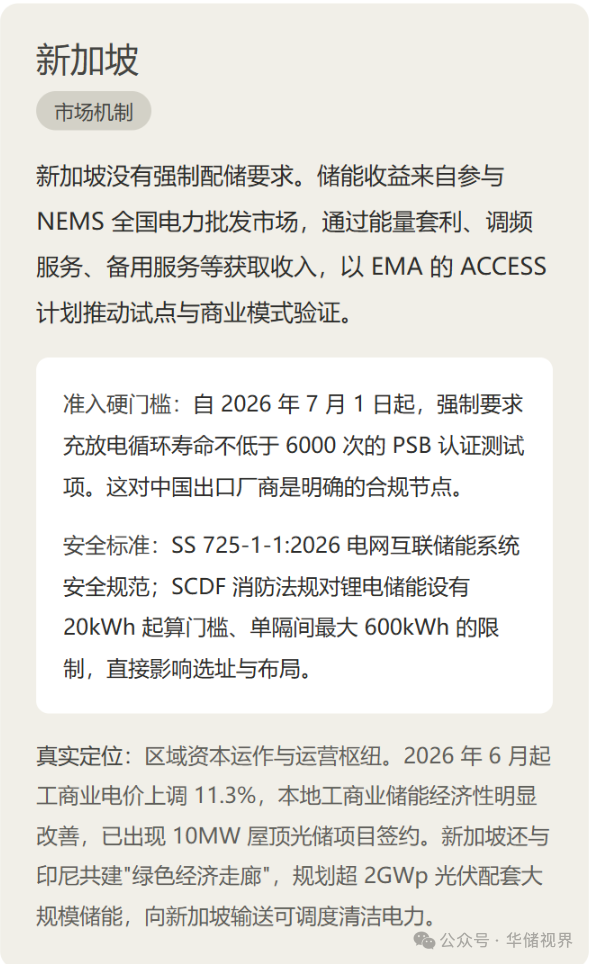
第三梯队 · 不设强制,走市场机制路线
六国政策速查表
三个值得记住的判断
一、政策方向一致,但"量法"分化,订单结构因此不同
菲律宾按装机容量比例走大电站路线,越南用"小时数"锁住可调度性,马来西亚从分布式(1MW 门槛)起步再推到集中式。同样是强制配储,落在产业链上的形态完全不同:菲律宾要构网能力,越南要循环寿命,马来西亚要成本控制与渠道。
二、真正的分水岭是"电网容量",不是政策意愿
马来西亚强制配储的直接原因是并网余量只剩 1.5GW,而规划量达 2.5GW。菲律宾同理——输电主干网吸收不了快速到来的项目。这意味着强制性不是政治选择,而是物理约束的翻译。凡是并网余量告急的市场,配储就会从"鼓励"变"强制",这条规律可以往前推演。
三、下一个政策变量:门槛以下的存量市场
马来西亚把自发自用配储门槛从 72kW 上移到 1MW,泰国守在 72kWp,印尼守在 1MW——这些门槛线以下的存量光伏目前还在政策真空区。越南的分布式光伏同样如此。这部分市场是否会跟进,是接下来一年最值得盯的变量。一旦补上,"强配储能"就从"多国试点"变成"区域标配"。五个有强制条款的国家,五条不同的路径,一个共同信号:储能正在从新能源项目的"可选项",变成不可绕开的"标配"。政策节奏有快有慢、机制有粗有细,但留给中国储能企业的窗口已经打开。
声明:以上信息仅代表发布者自身观点,并不代表本平台赞同其观点,也不代表本平台对其真实性负责。
 懂能帝首页

 0

 0
 9

 分享