翻看山东10月26日到30日的储能备案周报,49个项目、1519.12MW/4431.47MWh的总盘子下面,分类方式很值得留意:电网侧独立储能5个,台区储能2个,用户侧储能39个,电源侧储能若干。台区储能没有被放进“其他”或者“新型业态”里另眼相看,而是和独立储能、工商业储能、分布式光伏配储平起平坐在同一张统计表上。
这个细节之所以值得写一整篇文章,是因为它标志着一个更底层的转变:台区储能已经不再是一个需要被“单独解释”的细分品类,它正在以常规项目类型的身份,进入省级备案系统的日常运转。而一旦一个品类进入备案口径的“常规清单”,它在项目审批、投资决策、电网接入排序中的位置就变了。它不再靠概念热度争取注意力,而是靠一套可以被反复填表、反复比对、反复审批的标准化流程往前走。
台区储能在功能上,它解决的是另一类问题。独立储能的核心身份是电力市场的经营主体,靠现货价差、容量补偿、辅助服务赚钱;工商业储能算的是用户侧的峰谷价差账,本质是“替企业省电费”。台区储能干的活不在这两条线上:它治理的是配电网末端的电压越限、变压器反向重过载、三相不平衡、分布式光伏消纳卡脖子。用一句更直白的话说,独立储能和工商业储能追求的是“收益最大化”,台区储能首先追求的是“配网不出事”。正因为这个差别,台区储能在很长时间里处在一个尴尬的位置:技术上它属于电网侧,但规模和调度方式又够不上独立储能的门槛;商业模式上它不像工商业储能那样有清晰的峰谷套利账本;统计上它常常被归进“分布式储能”或者“用户侧”的大类里,缺少一个独立的身份标签。2024年之前,行业讨论台区储能,更多是把它当作工商业储能的一种部署变体,而不是一个独立的品类。改变发生在2025年底到2026年。1710号文首次把台区储能定义为“电网替代型储能”,承认它的核心价值是替代变压器扩容和线路改造。这个定义看似只是给了个名字,实际上是把台区储能的投资逻辑从“能不能套利”扭到了“能不能用更低的成本替代刚性配网投资”上。紧接着,山东160号文允许分布式储能聚合参与市场,送电当月等量充电电量免缴输配电费,台区储能才有了在“电网替代”之外获得第二笔收入的可能。没有这两个前提,台区储能就算在周报里出现,也只能是“值得关注的尝试”;有了这两个前提,它才具备了被放进常规备案口径的条件。
02山东为什么是那个把台区储能“放进常规统计”的省份
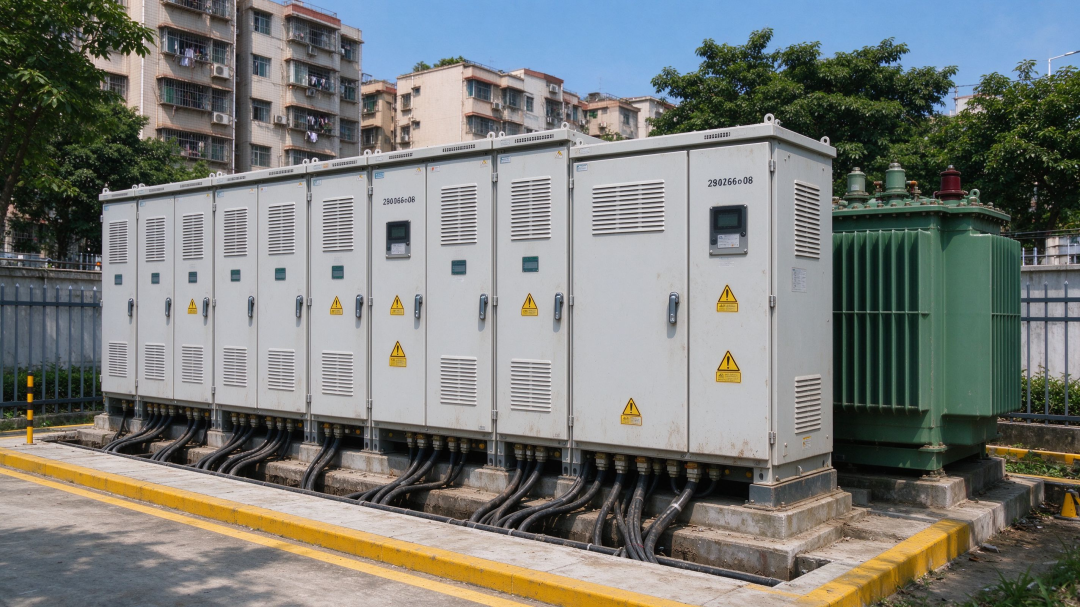
山东不是偶然选了台区储能。它是被配电网末端的矛盾逼到这一步的。山东是分布式光伏装机大省,大量农村台区和城乡接合部台区在午间光伏大发时段出现严重的反送电,变压器反向重过载、电压越限不是个别现象。传统的解决办法是换大变压器、新建线路,但一个农村台区的变压器更换费用在15万到30万元之间,工期长、停电施工,而且对季节性、间歇性的过载来说,刚性扩容很容易造成容量浪费。台区储能用柔性充放电替代刚性扩容,建设周期从数月压到数天,成本可以降到传统改造的三分之一左右。对电网企业来说,这笔账首先不是“储能能不能赚钱”的账,而是“配网改造怎么更省钱、更少停电”的账。所以山东的台区储能备案,从一开始就带着很强的电网主导色彩。2026年一季度山东新增备案240个台区储能项目,占全省储能备案总数量的49%,规模合计6.7GW/13.93GWh;国网山东综合能源一家就备案了80个项目,遥遥领先。2026年1月,覆盖德州、济宁、临沂、枣庄四地400个台区的国内首个百兆瓦时台区云储能示范工程建成投运,总规模50MW/100MWh。这些项目不是零散的示范点,而是一张可以被复制、被拆解、被重新组合的配网侧资产网络。
到了上半年,山东一省在全国台区储能备案中的占比达到98.6%,全国814个台区储能备案项目中797个在山东 。这个数字当然说明山东跑得最快,但也同时说明另一件事: 台区储能的“常态化备案”,目前基本上还是“山东现象”。其他省份要么还在观望,要么还没有把台区储能放进和独立储能、用户侧储能并列的统计框架里。山东的周报之所以值得看,不是因为49个项目本身有多惊人,而是因为它展示了一个省级备案体系怎样把一个曾经边缘的品类,消化成一套日常的、可重复的行政流程。
备案口径的常态化,首先改变的是投资决策的节奏。当一个品类需要被“单独论证”的时候,每个项目都是一次从零开始的可行性研究,审批周期长、不确定性高、资本不敢做批量规划。而当它进入常规备案统计,项目方可以按照已有的容量区间、接入标准、收益框架去批量复制,电网和主管部门也有一套现成的审核尺度可以参考。备案数字的连续性和可比性,本身就是一种制度基础设施。但这不意味着台区储能的商业模式已经跟着“常态化”了。现实是,台区储能目前最主流的推进方式仍然是电网体系内部的“统建统营”:电网公司投资、建设、运营,收益主要来自替代配网扩容的投资节约和内部租赁。第三方投资、电网租赁的模式虽然在出现,但外部资本大规模进入的通道还没有真正打开。设备端的价格压力也在快速显性化,没有技术壁垒和规模优势的中小企业已经开始面临出清风险。更关键的是, “备案常态化”和“收益市场化”是两件不同的事。备案解决的是“允许你做、可以统计你”的问题;收益解决的是“钱从哪里来、能不能持续”的问题。山东160号文打开的聚合参与市场、免输配电费的通道,确实让台区储能有了在电网替代收益之外再拿一份市场化收入的预期,但低压侧储能独立入市的规则、调度权限、结算机制都还在早期 。把备案口径的成熟度误读成商业模式的成熟度,是当下最容易犯的错误。所以,山东周报里台区储能与独立储能、用户侧储能并列出现这件事,最准确的读法是:它拿到了“常规品类”的行政身份,但还没有拿到“成熟资产”的市场身份。行政身份的到位是必要的第一步——没有它,后面的规模化、标准化、金融化都无从谈起;但第一步走完了,不等于后面的路会自动铺好。回头再看那49个项目、1519.12MW/4431.47MWh的周报数字,台区储能的两个项目在其中并不起眼。但恰恰是这种“不起眼”,才是这条赛道走到新阶段的信号。一个品类真正站稳的标志,不是它被反复当作热点讨论,而是它安静地出现在每一周的常规统计里,不再需要被单独“挑出来看”。山东已经把它放进了那张表,接下来的问题是:表里的项目,能不能在电网替代的刚需账本之外,长出足够结实、足够可持续的收益结构。备案口径的常态化只是把门推开了,门后面的路,才刚开始修。
 懂能帝首页

 2026-11-03 17:26
 5

 0
 29

 分享